北京保险经纪公司怎么选?从企业团体保险到理赔协助的全流程指南
在北京经营企业,风险管理这件事早晚要摆上桌面。员工越来越多、业务越铺越广,单靠一份基本的社保已经兜不住各种潜在风险。这时候,一家靠谱的北京保险经纪公司就成了不少企业管理者的现实选择。但市场上机构众多,服务能力参差不齐,怎么挑、怎么用、能解决什么问题,很多人其实并不清楚。这篇文章就从实际需求出发,把选择逻辑和常见服务讲透。
保险经纪公司和保险公司,到底有什么区别
不少人第一次接触时会混淆这两个概念。保险公司负责设计和承保产品,而保险经纪公司是站在投保人一侧的专业中介,代表客户去市场上筛选、组合、议价。这个立场差异很关键。
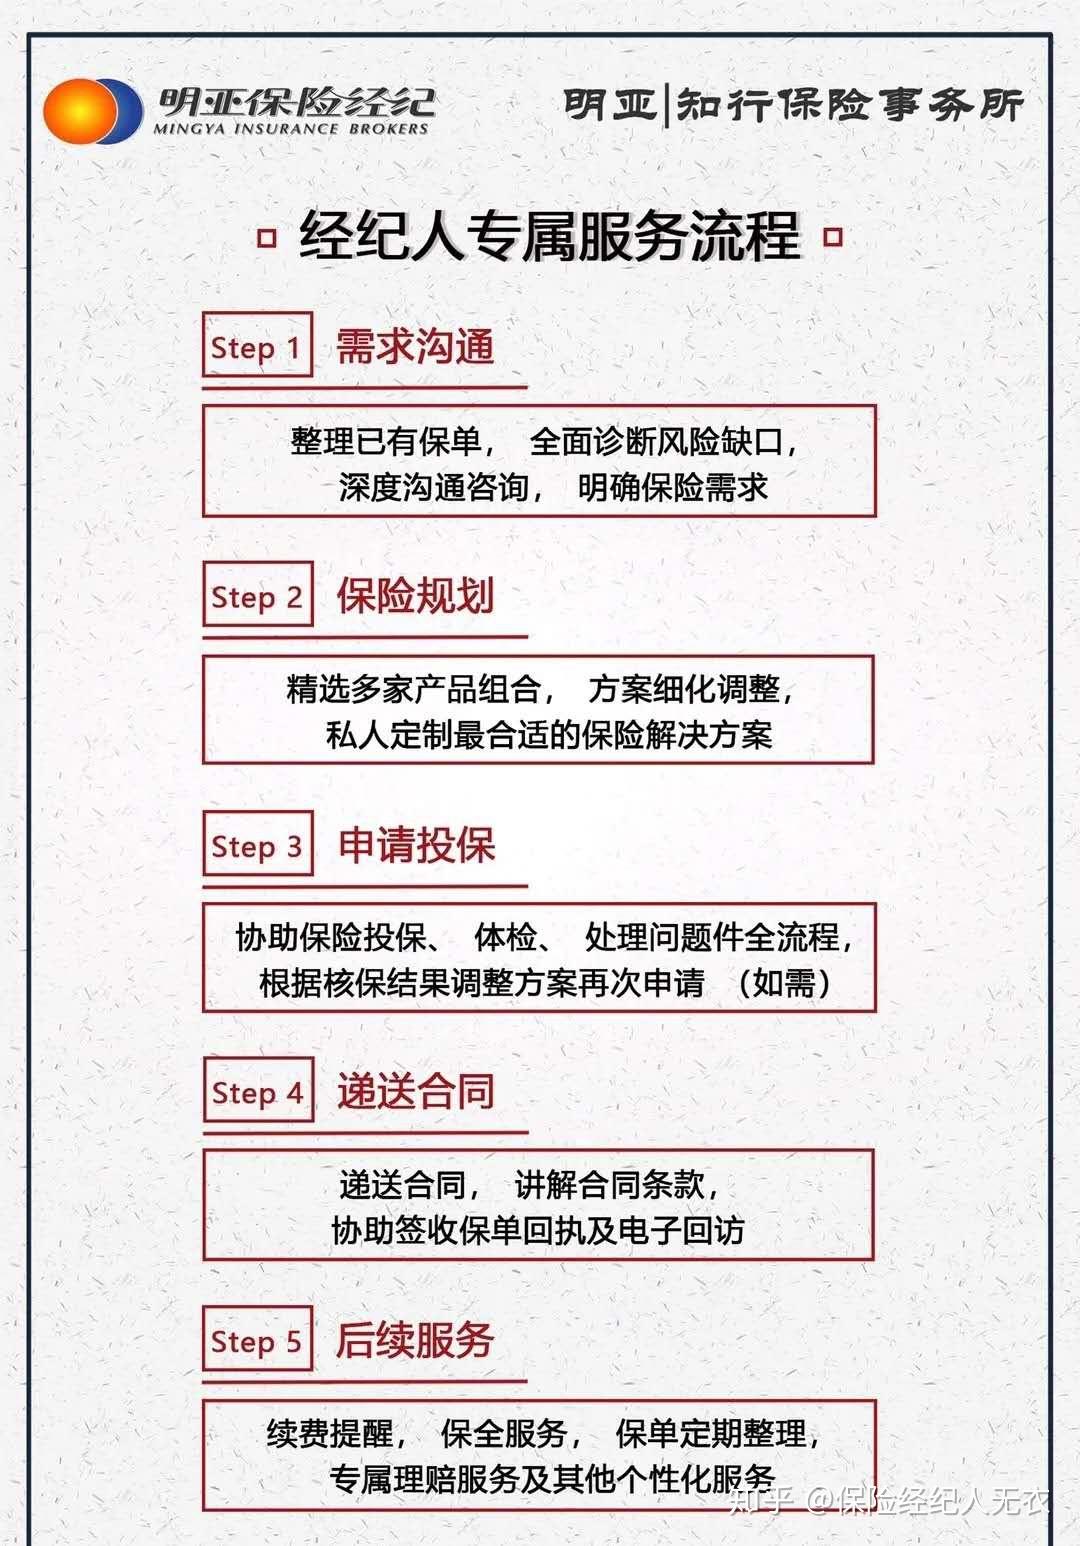
具体来说,经纪机构的独立价值体现在几个方面:
- 产品横向对比:不绑定单一保司,可以在多家公司之间比较条款、费率和免责范围,找到更贴合企业实际的组合。
- 方案定制能力:标准化的产品未必匹配企业的行业属性、员工结构和预算,定制方案往往能省下不必要的保费支出。
- 全周期服务:从投保前的风险评估、投保中的条款谈判,到投保后的保单批改、理赔协助,形成闭环。
换句话说,保险公司卖的是产品,经纪公司提供的是解决方案和长期服务。对于有复杂用工结构或多元资产的企业,后者的价值会更明显。
北京保险经纪公司通常能提供哪些服务
北京作为总部经济聚集地,企业类型跨度很大,从几十人的科技创业团队到上千人的制造、物流企业,需求差异明显。一家成熟的北京保险经纪公司,服务清单通常覆盖以下几类:
企业团体保险与员工福利
这是企业端需求最集中的板块。企业团体保险往往不是单一险种,而是组合方案。常见的有:
- 雇主责任险:转移企业因员工工伤或职业病依法应承担的经济赔偿责任,尤其适合用工风险较高的行业。很多企业关心雇主责任险报价,但报价高低与行业类别、岗位风险等级、保额设定、免赔条件密切相关,单纯比价格容易踩坑。
- 团体意外险:覆盖员工在工作和生活中的意外伤害,投保门槛低、生效快,常作为基础福利配置。
- 员工补充医疗保险:在社保基础上补充门诊、住院、重疾等保障,是提升员工满意度和留任率的实用工具。
这三类产品经常被打包设计,形成有层次的企业福利体系。方案定制的核心在于根据员工年龄结构、职级分布和预算,合理分配保额与自付比例。
财产与责任类保障
企业经营离不开资产和责任风险。财产保险经纪服务通常涵盖固定资产、存货、机器设备的财产综合险,以及针对经营场所的公众责任险。对于涉及仓储、物流、贸易的企业,货物运输保险也是高频需求,能在运输途中发生货损、货差时提供经济补偿。
保单批改与理赔协助
投保只是开始。企业人员流动、地址变更、保额调整都会触发保单批改需求,流程是否顺畅直接影响保障的连续性。而一旦出险,理赔协助服务的专业度就体现出来了——从报案指导、材料准备到与保司沟通定损,有经验的经纪团队能显著缩短理赔周期,减少扯皮。
挑选北京保险经纪公司的几个实用维度
知道了能做什么,接下来是怎么选。以下几个维度值得重点考察:
- 资质与合规:确认机构持有保险经纪业务许可证,可在监管机构官网查询。这是底线,不能省。
- 行业经验匹配度:服务过同行业客户的团队,对风险点的理解更到位,方案设计也更贴合实际。
- 服务响应机制:出险往往发生在非工作时间,是否有7×24小时响应通道、专属服务人员,直接关系到体验。
- 方案透明度:靠谱的机构会把保障范围、免责条款、理赔流程讲清楚,而不是含糊其辞只谈价格。
- 长期服务意愿:保险是长期关系,续保提醒、年度风险回顾、保障优化建议这些"软服务",往往比首年费率更能说明问题。
常见误区:便宜就是划算吗
企业在采购保险时,最容易陷入的误区是唯价格论。实际上,保费只是成本的一部分,真正的成本还包括出险时的自付部分、理赔的时间成本,以及保障缺口带来的潜在损失。
举个常见的例子:两份雇主责任险报价相差两成,但便宜的那份在伤残赔付比例、误工费计算方式上设置了更严格的条件,一旦发生较大事故,实际赔付差距可能远超省下的保费。因此,比较方案时应当把条款细节、免赔额、赔付限额放在与价格同等重要的位置。
另一个误区是"买了就行"。企业规模、人员结构、业务范围都在变化,保单如果多年不调整,很可能出现保障不足或重复投保的情况。定期做保障检视,是成熟企业的常规动作。
写在最后
风险管理不是一次性采购,而是持续的经营动作。选择一家专业、稳定、响应及时的北京保险经纪公司,本质上是在为企业搭建一道可持续的风险防线。从企业团体保险的初始配置,到日常的保单批改,再到关键时刻的理赔协助,每一个环节都考验着服务方的专业度和责任心。建议企业在决策前多做横向比较,把需求讲清楚,把条款看明白,让每一分保费都花在刀刃上。