北京保险经纪公司怎么选?企业投保的五个关键判断标准
在北京经营企业,无论是几十人的初创团队还是上千人的集团公司,保险几乎都是绕不开的一环。但很多企业负责人第一次接触保险采购时,往往直接找保险公司询价,忽略了"保险经纪公司"这个角色的价值。实际上,一家专业的北京保险经纪公司,能帮企业做的事情远不止"报个价"那么简单。本文结合金融保险行业的实际运作逻辑,聊聊企业在选择保险经纪服务时应该关注什么。
保险经纪公司到底替企业做了什么
先厘清一个基本概念:保险公司是产品的生产方,保险经纪公司则是站在投保人一侧的专业服务方。根据《保险法》的规定,保险经纪人基于投保人的利益,为投保人与保险人订立保险合同提供中介服务。这个"基于投保人利益"的定位,决定了经纪公司的工作逻辑与代理人不同——代理人代表保险公司销售产品,经纪人则要替客户在多家保险公司之间做比较和筛选。
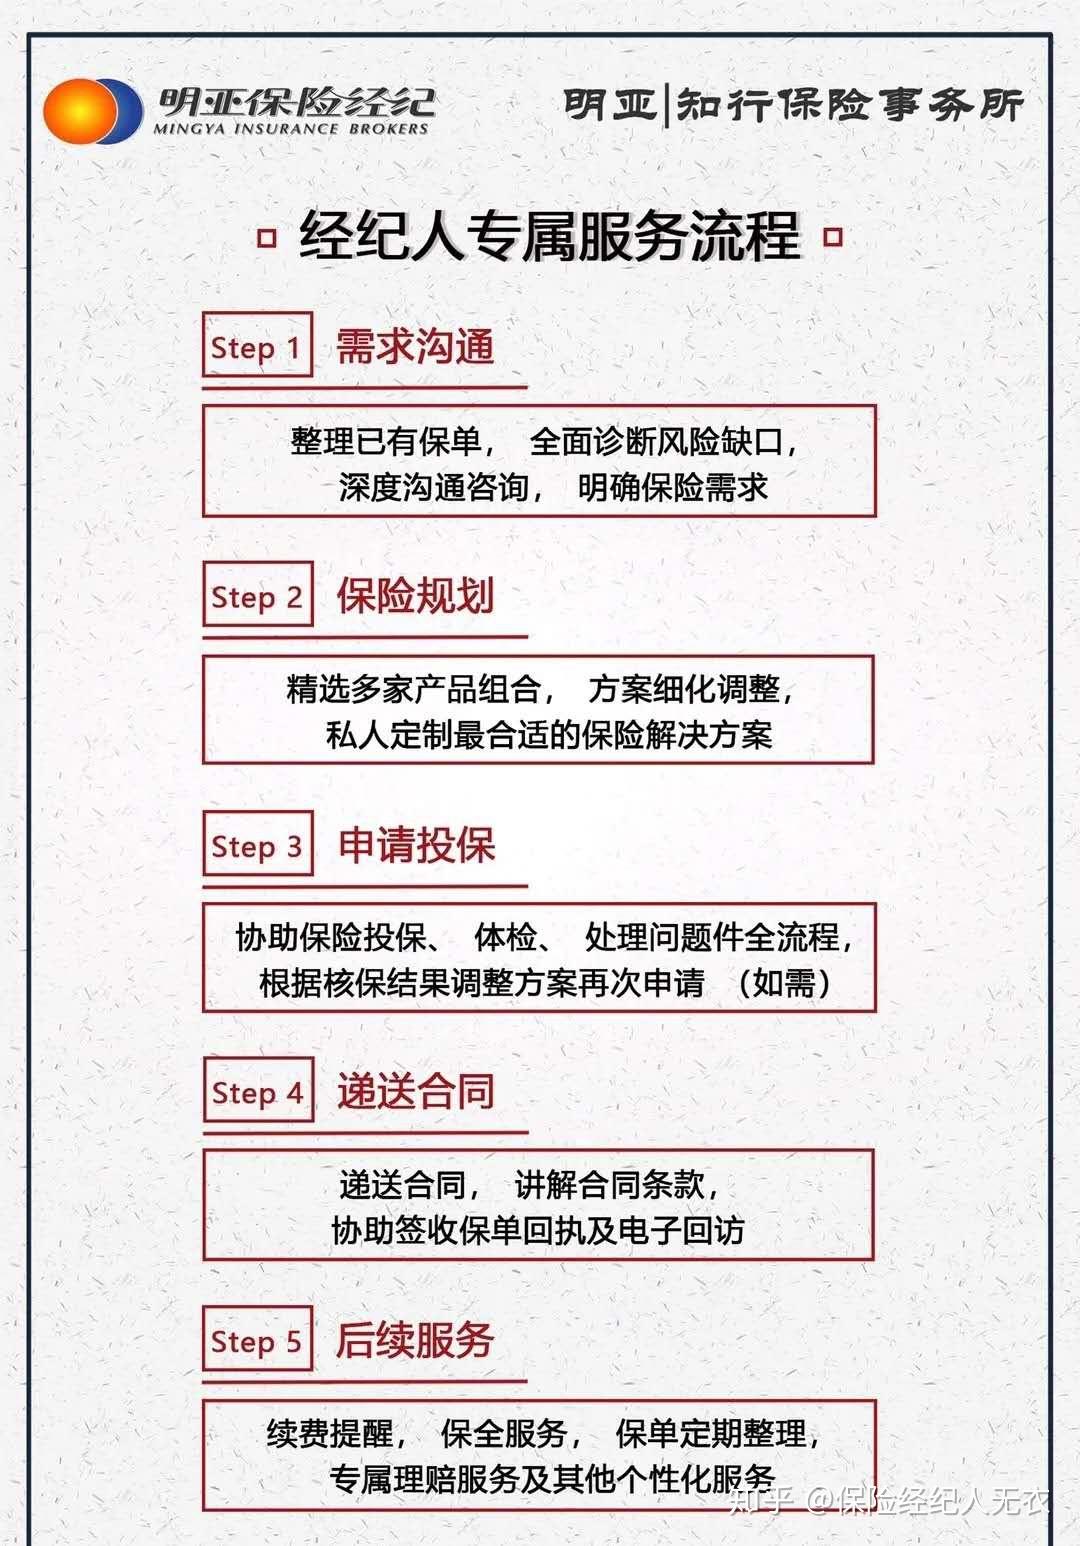
落到具体业务上,北京保险经纪公司的服务链条通常覆盖以下几个环节:
- 风险识别与评估:梳理企业的经营场景、用工结构、资产分布,找出真正需要转移的风险点;
- 方案设计与询价:针对雇主责任险、团体意外险、员工补充医疗保险、公众责任险、财产保险、货物运输保险等不同险种,向多家保险公司询价并做条款比对;
- 投保与保单管理:协助完成投保流程,后续涉及人员增减、保额调整时提供保单批改服务;
- 理赔协助:出险后协助准备材料、跟进定损、协调争议,这一环节往往是检验经纪公司成色的关键。
换句话说,经纪公司的核心价值在于"专业翻译"和"全程陪跑"——把企业的风险语言翻译成保险条款,再把保险条款翻译回企业能听懂的话。
北京市场的特殊性:为什么本地服务能力很重要
北京的企业结构有其鲜明特点:总部型企业多、分支机构遍布全国、用工形式复杂(正式员工、劳务派遣、外包、灵活用工并存)、监管要求严格。这些特点对保险经纪服务提出了更高要求。
以企业团体保险为例,一家总部在北京、工厂在外地的制造企业,员工可能分布在不同省市,各地社保政策、工伤认定标准、医疗资源都不一样。如果经纪公司只在北京有服务能力,异地理赔和批改就会变得低效。因此选择北京保险经纪公司时,除了看本地团队的专业度,也要了解其全国服务网络和跨区域协调能力。
另一个值得注意的点是监管沟通。北京地区金融监管相对严格,保险产品的合规性、条款的规范性要求较高。熟悉本地监管环境的经纪公司,在方案设计时会更注意合规边界,避免企业投保后出现条款争议。
五个判断标准,帮你筛出靠谱的经纪公司
一看是否具备全国性保险经纪牌照
保险经纪属于持牌经营业务,正规机构必须持有国家金融监督管理总局(原银保监会)颁发的保险经纪业务许可证。企业可以通过官方渠道核验牌照信息,同时关注其业务范围是否覆盖你需要的险种。没有牌照的"中介"或"咨询公司",在理赔纠纷时无法提供有效的法律支撑。
二看险种覆盖是否匹配企业需求
不同行业的风险结构差异很大。建筑施工企业最关心雇主责任险和建筑工程一切险;贸易和物流企业离不开货物运输保险;零售、餐饮、物业类企业则要重点关注公众责任险;科技和互联网公司更在意员工补充医疗保险和团体意外险的福利属性。一家综合能力强的经纪公司,应该能覆盖财产保险、责任保险、人身保险等多条产品线,而不是只做某一类险种的"偏科生"。
三看方案定制能力而非"套餐推销"
保险方案定制是检验专业度的试金石。靠谱的经纪公司会先做风险问卷和现场访谈,了解企业的用工规模、岗位风险等级、历史出险记录、预算区间,再给出组合方案。如果对方不问情况直接甩出几份"标准套餐",基本可以判断其服务停留在销售层面。以雇主责任险报价为例,同样是一百人的企业,办公室岗位和车间岗位的费率可能相差数倍,不做风险细分就报价,本身就是不专业的表现。
四看保单批改和日常服务的响应速度
投保只是开始。企业人员流动、资产增减、经营范围变更,都会触发保单批改需求。批改效率直接影响保障的连续性——比如新员工入职后未及时加保,期间出险就可能产生理赔争议。建议在合作前明确询问:批改申请多久能处理完?是否有专属服务人员?服务响应有没有书面约定?
五看理赔协助的实际案例
理赔是保险服务价值的最终兑现。可以要求经纪公司介绍其理赔协助服务的流程和过往案例,重点了解:是否协助准备索赔材料、是否参与定损谈判、遇到拒赔时能否提供专业支持。有经验的经纪公司通常能说清楚常见拒赔原因(如未如实告知、事故性质认定分歧、材料不完整等),并说明应对方式。
企业投保常见的几个认知误区
误区一:只看价格,不看条款。 同样的雇主责任险,不同公司的免责条款、赔付比例、医疗费用范围可能差异很大。低价方案往往在免赔额或赔付上限上做了压缩,出险时才发现保障不足。
误区二:把团体意外险当成雇主责任险。 两者法律性质不同。团体意外险的受益人是员工本人,赔付不能直接抵扣企业的工伤赔偿责任;雇主责任险的被保险人是企业,赔付用于补偿企业依法应承担的经济赔偿。用工风险较高的企业,两者不能相互替代。
误区三:认为员工补充医疗保险只是福利点缀。 在人才竞争激烈的北京市场,补充医疗已成为吸引和留住核心员工的重要福利工具。设计合理的补充医疗方案,能在控制成本的前提下显著提升员工的获得感。
误区四:投保后就不管了。 保险合同需要动态管理。企业规模变化、业务转型、法规调整,都可能让原有方案出现保障缺口,定期复盘很有必要。
结语
选择北京保险经纪公司,本质上是在选择一个长期的风险管理伙伴。牌照资质是底线,险种覆盖是基础,方案定制能力和理赔协助水平才是拉开差距的地方。建议企业在决策前多比较两到三家机构,重点考察其对自身行业的理解深度,而不是单纯比较报价数字。毕竟保险买的是确定性,专业服务的价值,往往要在出险那一刻才真正显现。